冰雪经济火了!10家公司业务全拆解 从场馆到旅游产品,谁在领跑?
随着冬奥余热与全民健身热潮叠加,冰雪经济已从区域性“冷资源”蜕变为全国性“热产业”。国家政策持续加码,消费需求快速攀升,产业链上中下游企业纷纷加速布局。本文精选10家代表性公司,从冰雪场馆建设运营、装备制造、赛事服务到旅游产品开发,全面拆解其业务版图,揭示冰雪经济浪潮下的竞争格局与商业逻辑。
一、冰雪场馆建设与运营:重资产构筑体验入口
- 卡宾滑雪:公司深耕滑雪场规划设计、设备供应及运营管理,为全国上百家雪场提供“交钥匙”解决方案,是冰雪基础设施领域的隐形冠军。其业务覆盖造雪系统、缆车索道、雪具大厅等核心环节,同时延伸至四季运营(如夏季滑草、山地户外),有效平滑季节性波动。
- 雪人股份:原本主营制冷设备,近年战略切入冰雪场馆制冷系统,为室内滑雪场、冰场提供高效节能的制冰造雪装备。随着南方室内冰雪综合体兴起,公司订单明显增长,业务从设备销售向场馆能源管理服务延伸。
- 万科冰雪:依托万科集团资源,运营吉林松花湖、北京石京龙等知名滑雪场,并打造“冰雪度假小镇”模式。业务涵盖雪场运营、山地度假酒店、滑雪学校及营地教育,强调“滑雪+度假”的一站式体验,在重资产长周期运营中形成品牌壁垒。
- 融创冰雪:以室内滑雪场为核心产品,布局哈尔滨、广州、成都等城市,打造“融创雪世界”业态。其业务包括室内滑雪场运营、冰雪乐园、滑雪培训及赛事活动,通过高频次、低门槛的室内场景降低冰雪消费门槛,并借助商业综合体实现流量协同。
- 冰山冷热:工业制冷领域龙头,为冰雪场馆提供大型制冷机组和系统集成,同时在冬奥场馆制冰排管等核心部件上具有技术积累。公司业务偏向B端设备与工程,受益于室内冰场、速滑馆建设提速。
二、冰雪装备与消费品牌:细分赛道跑出黑马
- 探路者:户外用品龙头,布局滑雪服、滑雪手套、头盔等冰雪装备,并通过投资冰山梁滑雪场等切入冰雪场景运营。业务线涵盖自有品牌冰雪服饰、冰雪装备代理销售及滑雪目的地服务,试图以“装备+场景”拉动用户复购。
- 三夫户外:从户外零售连锁向冰雪装备及目的地服务延伸,代理多个国际冰雪品牌,并在崇礼等地开设滑雪店。同时运营滑雪营地、组织冰雪赛事活动,形成“零售+体验”的触点网络。
- 南思科技:专注冰场制冰设备及冰上运动服务,为商业冰场、学校冰场提供制冰机组、冰场运维及冰上课程体系。其业务轻资产化特征明显,通过设备租赁+运营分成模式加速扩张。
三、冰雪旅游产品与综合服务:轻资产整合需求爆发
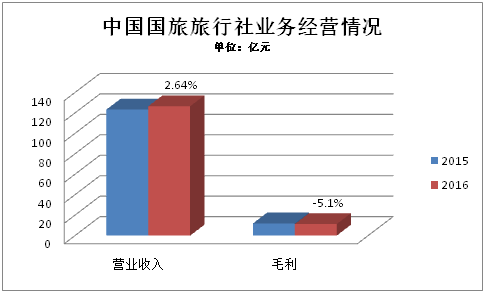
- 中青旅:旗下旅行社及乌镇、古北水镇等景区积极开发冰雪旅游产品,如“冰雪+古镇”“冰雪+民俗”主题线路,同时为冬奥场馆提供旅游接待服务。业务重点在于整合冰雪资源与既有旅游流量,提高客单价与停留时间。
- 凯撒旅业:深耕高端冰雪旅游,推出极地探险、北欧滑雪、国内高端雪场定制游等产品,覆盖签证、机票、地接、滑雪教练全程服务。公司依托出境游供应链优势,在冰雪主题旅游产品设计上具有一定壁垒。
行业趋势与策略启示
从10家公司业务拆解可见,冰雪经济链呈现两极分化:一端是重资产场馆运营方(如万科、融创),以资本和运营能力构建护城河;另一端是轻资产服务商(如中青旅、凯撒),通过产品设计和渠道整合获取利润。装备制造与工程企业(如雪人、冰山)则吃到了建设周期红利。未来竞争将集中于四季运营能力、室内外场景协同和冰雪旅游产品差异化。企业需警惕季节性现金流压力,并着力提升非雪季产品供给与服务创新,方能在冰雪经济热潮中实现可持续增长。
如若转载,请注明出处:http://www.otc-roamingtravel.com/product/103.html
更新时间:2026-11-21 11:05:57